 Henrique Jota
Publicado em 15 de novembro de 2026•9 min de leitura
Entenda como dimensionar sua reserva de emergência conforme o seu perfil profissional, quais ativos oferecem liquidez diária real e como tributação e risco de crédito afetam sua proteção financeira.
Henrique Jota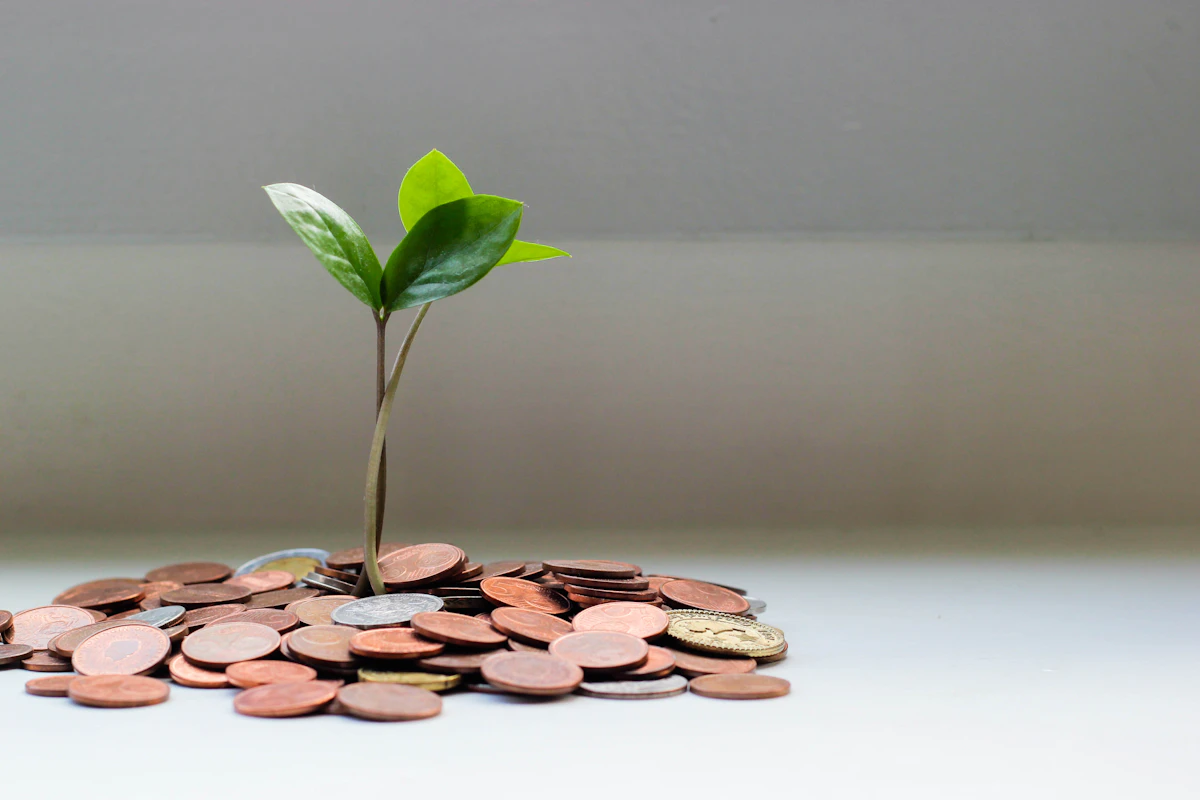
Moedas empilhadas e planejamento financeiro simbolizando reserva de emergência
Todo mundo já passou, ou conhece alguém que passou, por aquele mês em que os problemas parecem combinar data para acontecer juntos. O carro quebra fora da garantia, um parente precisa de exame particular urgente e, na mesma semana, a empresa anuncia cortes. Sem dinheiro disponível na hora, o caminho quase sempre termina no cheque especial, no parcelamento da fatura do cartão ou na venda apressada de algum investimento que estava em queda.
É exatamente esse efeito dominó que a reserva de emergência bloqueia. Ela não foi feita para bater recordes de rentabilidade nem para transformar ninguém em milionário. Sua única missão é comprar tempo e tranquilidade quando a vida sai do roteiro. Quem tenta espremer meio ponto percentual a mais assumindo risco de crédito elevado ou travando o dinheiro por dois anos descobre, tarde demais, que trocou segurança por uma economia irrisória.
Regra de ouro: a reserva de emergência não existe para enriquecer o investidor. Ela existe para impedir que uma semana ruim destrua anos de esforço com juros de dívida ou vendas forçadas no pior momento do mercado.
Muita gente comete o primeiro erro logo na conta inicial: multiplica o salário bruto por seis e se assusta com o resultado. O cálculo correto olha para o custo de vida mensal essencial; aquilo que mantém a casa de pé mesmo se você precisar apertar o cinto de um dia para o outro.
Entram nessa lista aluguel ou financiamento, condomínio, supermercado básico, água, luz, internet, transporte indispensável, plano de saúde, remédios contínuos e mensalidade escolar. Já os jantares fora, o streaming extra, as viagens de feriado e as compras por impulso ficam de fora. Em um aperto real, esses itens são os primeiros a sair de cena.
Com o custo mensal essencial na ponta do lápis, o número de meses depende de quão previsível é a sua entrada de dinheiro:
Imagine uma família com renda líquida de R$ 9.000, mas cujo custo fixo essencial soma R$ 5.500 por mês. Se a principal fonte de renda vier de emprego CLT, a meta gira em torno de R$ 33.000 (6 meses). Se o casal depender de trabalho autônomo, o intervalo saudável sobe para algo entre R$ 49.500 e R$ 66.000.
Antes de olhar taxas promocionais no aplicativo do banco ou da corretora, passe qualquer candidato a reserva de emergência por três perguntas diretas:
Para sair da teoria e enxergar a diferença real no bolso, a tabela abaixo simula R$ 20.000 aplicados por 12 meses, assumindo um cenário didático com Selic a 11,25% ao ano, CDI a 11,15% ao ano e poupança rendendo perto de 7,0% ao ano (0,5% ao mês + TR estimada).
| Modalidade | Rendimento Bruto (12m) | Imposto de Renda / Taxas | Saldo Líquido Estimado | Liquidez | Ponto de Atenção |
|---|---|---|---|---|---|
| --- | --- | --- | --- | --- | --- |
| Tesouro Selic (LFT) | 11,25% a.a. | IR 17,5% (isento de custódia B3 até R$ 10 mil; 0,20% a.a. no excedente) | R$ 21.836 | D+0 ou D+1 útil | Fecha em fins de semana e feriados |
| CDB 100% CDI (Liquidez Diária) | 11,15% a.a. | IR 17,5% (sem taxa de custódia) | R$ 21.840 | D+0 ou D+1 útil | Depende da saúde do banco (FGC até R$ 250 mil) |
| Fundo DI Taxa Zero | ~11,15% a.a. | IR 17,5% + come-cotas semestral | R$ 21.815 | D+0 ou D+1 útil | Conferir se não compra crédito privado arriscado |
| Caderneta de Poupança | ~7,00% a.a. | Isenta de IR para pessoa física | R$ 21.400 | Imediata | Perde rendimento antes do aniversário mensal |
Se quiser simular outros valores, prazos ou cenários de taxa Selic, vale testar no nosso Comparador de Renda Fixa para ver o retorno líquido sem surpresas.
Emitido pelo governo federal, o Tesouro Selic acompanha de perto a taxa básica de juros. Para aplicações de até R$ 10.000 por CPF, a B3 isenta a taxa de custódia de 0,20% ao ano; acima disso, a cobrança incide apenas sobre o que passar desse teto. Ele entrega a maior segurança de crédito do país, mas tem um detalhe operacional importante: pedidos de resgate feitos depois das 13h em dias úteis normalmente só caem na conta no dia útil seguinte, e não há liquidação em sábados, domingos ou feriados.
Os CDBs que pagam perto de 100% do CDI com resgate diário viraram os favoritos para a fatia mais ágil da reserva; muitos grandes bancos e instituições digitais já liberam o dinheiro na hora, inclusive à noite ou no fim de semana. Eles contam com garantia do FGC de até R$ 250.000 por CPF e por conglomerado financeiro (com teto global de R$ 1 milhão a cada quatro anos). Só não caia na tentação de escolher um banco frágil porque ele oferece 105% ou 110% do CDI: em caso de intervenção do Banco Central, o FGC protege o dinheiro, mas o pagamento costuma levar semanas. Na emergência, esperar semanas significa falhar no propósito.
Fundos Referenciados DI sem taxa de administração, desde que invistam quase tudo em títulos públicos federais, cumprem bem o papel, embora sofram o desconto semestral do come-cotas. Já a poupança rende bem menos quando a Selic está alta e zera o rendimento do mês se você sacar um dia antes da data de aniversário. Mesmo assim, deixar uma pequena fatia, algo equivalente a 15 dias de despesas, em uma conta remunerada imediata ou poupança para cobrir uma urgência de domingo à noite é uma medida pragmática que complementa bem o Tesouro Selic.
Muita gente evita o Tesouro Selic ou o CDB por medo do Imposto de Renda, esquecendo que o tributo incide apenas sobre o lucro, nunca sobre o dinheiro que você depositou. A tabela regressiva funciona assim:
Existe ainda o IOF regressivo para resgates feitos em menos de 30 dias: ele começa em 96% do lucro no primeiro dia e cai diariamente até zerar no trigésimo dia. Por isso, não use sua reserva como conta corrente para pagar boletos do mês. E se você ainda está na fase de juntar esse capital do zero, projete seus aportes mensais na nossa Calculadora de Juros Compostos para saber exatamente em quantos meses chega lá.
Mesmo quem já poupa todo mês costuma tropeçar em alguns hábitos:
Quando bem dimensionada e guardada no lugar certo, a reserva de emergência muda a forma como você toma decisões financeiras e profissionais. Você para de aceitar qualquer condição por desespero e passa a investir o restante do patrimônio com a calma que o longo prazo exige.
Este conteúdo possui caráter exclusivamente educativo e informativo, não configurando recomendação de investimento, análise individualizada, consultoria financeira ou oferta pública de valores mobiliários nos termos da Resolução CVM nº 19/2021. Rentabilidade passada não representa garantia de rentabilidade futura. Investimentos envolvem riscos de perda patrimonial. Consulte profissionais devidamente credenciados antes de alocar seu capital.
Especialista e Consultor Financeiro
Especialista e consultor financeiro dedicado à educação financeira, planejamento patrimonial, renda fixa e mercado de capitais no Brasil. Produz guias didáticos fundamentados em normas do Banco Central, CVM, Tesouro Nacional, B3 e Receita Federal, sempre com caráter estritamente educacional.