 Henrique Jota
Publicado em 31 de outubro de 2026•7 min de leitura
Entenda a origem da Regra dos 4% (Estudo Trinity), por que ela não pode ser aplicada sem ajustes no Brasil e como calcular uma taxa segura de retirada considerando IPCA e impostos.
Henrique Jota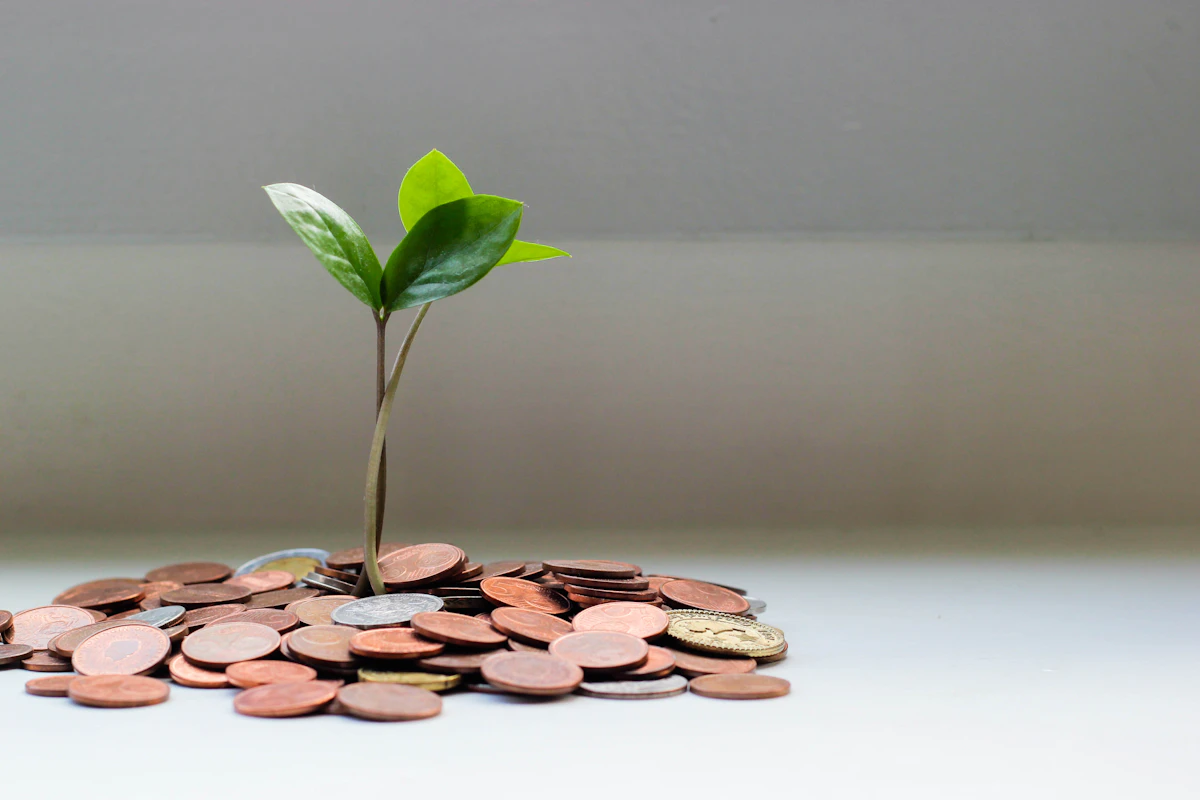
Moedas empilhadas em crescimento sobre mesa clara representando acúmulo de patrimônio para independência financeira
A expressão "independência financeira" costuma ser associada a fórmulas simplificadas na internet, sendo a mais famosa delas a chamada Regra dos 4%. Segundo essa referência, um investidor alcançaria a autonomia financeira ao acumular um patrimônio equivalente a 25 vezes o seu custo de vida anual (já que 1 dividido por 0,04 resulta em 25). A partir daí, bastaria sacar 4% do capital no primeiro ano e corrigir esse valor anualmente pela inflação.
Embora seja um ponto de partida útil para dimensionar o tamanho do desafio, importar a Regra dos 4% de forma mecânica para o Brasil apresenta riscos relevantes. As premissas históricas, tributárias e macroeconômicas que sustentaram o estudo original nos Estados Unidos diferem profundamente da realidade brasileira.
A regra surgiu em 1994, quando o planejador financeiro norte-americano William Bengen publicou uma pesquisa testando taxas de retirada sobre carteiras compostas por 50% de ações do índice S&P 500 e 50% de títulos públicos intermediários dos EUA entre 1926 e 1992. Em 1998, professores da Trinity University expandiram o estudo (o famoso Trinity Study), analisando diferentes combinações de ativos e horizontes.
A conclusão central foi que uma retirada inicial de 4% ao ano, ajustada anualmente pela inflação norte-americana, teve alta probabilidade histórica de sustentar uma carteira balanceada por 30 anos sem que o dinheiro acabasse antes do prazo.
Contudo, quatro limitações do estudo original frequentemente são ignoradas:
O mercado brasileiro possui dois lados opostos quando o assunto é independência financeira. Por um lado, o Brasil oferece historicamente taxas de juros reais elevadas em títulos públicos atrelados à inflação (como o Tesouro IPCA+), frequentemente pagando entre IPCA + 4% e IPCA + 6% ao ano em diferentes ciclos econômicos. Isso ajuda muito na fase de acumulação e na geração de renda real.
Por outro lado, existem fatores estruturais que pressionam o poder de compra do aposentado brasileiro:
Regra prática para o Brasil: Nunca confunda taxa bruta anunciada com taxa segura de retirada líquida. Um título que paga IPCA + 5,5% brutos, após imposto de renda e taxa de custódia, entrega um retorno real líquido próximo de 3,8% a 4,0% ao ano em ambientes de inflação moderada.
Para compreender o impacto de adotar uma taxa mais conservadora ou mais arrojada, veja quanto patrimônio seria necessário acumular para gerar diferentes níveis de renda mensal líquida, já considerando o múltiplo correspondente a cada taxa de retirada anual:
| Renda Mensal Desejada | Renda Anual Necessária | TSR de 3,5% a.a. (Múltiplo 28,6x) | TSR de 4,0% a.a. (Múltiplo 25,0x) | TSR de 4,5% a.a. (Múltiplo 22,2x) |
|---|---|---|---|---|
| :--- | :--- | :--- | :--- | :--- |
| R$ 4.000,00 | R$ 48.000,00 | R$ 1.371.428 | R$ 1.200.000 | R$ 1.066.667 |
| R$ 6.000,00 | R$ 72.000,00 | R$ 2.057.143 | R$ 1.800.000 | R$ 1.600.000 |
| R$ 10.000,00 | R$ 120.000,00 | R$ 3.428.571 | R$ 3.000.000 | R$ 2.666.667 |
| R$ 15.000,00 | R$ 180.000,00 | R$ 5.142.857 | R$ 4.500.000 | R$ 4.000.000 |
| R$ 20.000,00 | R$ 240.000,00 | R$ 6.857.143 | R$ 6.000.000 | R$ 5.333.333 |
Note que reduzir a TSR de 4,0% para 3,5% aumenta o patrimônio alvo em cerca de 14,3%, mas amplia substancialmente a margem de segurança para aposentadorias superiores a 30 anos e protege o investidor contra períodos prolongados de juros reais menores. Você pode personalizar esses números com sua idade, aporte mensal e meta de renda usando nosso simulador de independência financeira e testar cenários de acumulação na calculadora de juros compostos.
Um dos perigos mais subestimados na transição da fase de acumulação para a fase de usufruto é o risco de sequência de retornos (sequence of returns risk). Mesmo que uma carteira renda em média 6% acima da inflação ao longo de 20 anos, a ordem em que os anos bons e ruins acontecem muda completamente o resultado quando há saques mensais.
Se o investidor se aposenta exatamente às vésperas de uma queda de 30% na bolsa ou de uma forte abertura na curva de juros, ele será obrigado a vender ativos desvalorizados para pagar suas contas mensais. Quando o mercado se recuperar anos depois, haverá menos cotas na carteira para capturar a alta, gerando dano permanente ao patrimônio.
Para mitigar esse risco na prática brasileira, planejadores financeiros costumam utilizar a estratégia de baldes de liquidez (bucket strategy):
Estudos modernos sobre aposentadoria demonstram que a rigidez da Regra dos 4% (sacar exatamente o mesmo valor corrigido pela inflação todos os anos, faça chuva ou faça sol) é desnecessariamente frágil. Investidores que adotam regras dinâmicas de retirada, por exemplo, reduzindo temporariamente em 10% os gastos discricionários (viagens, lazer, trocas de bens) em anos de queda forte dos mercados, aumentam drasticamente a longevidade do patrimônio.
Além disso, raramente o aposentado brasileiro depende exclusivamente da carteira financeira. O benefício do INSS, eventuais planos de previdência empresarial, renda de aluguéis ou atividades profissionais reduzidas em tempo parcial diminuem a pressão sobre a taxa de retirada. Ao combinar uma taxa realista (entre 3,5% e 4,0% reais líquidos), controle de custos, planejamento tributário e flexibilidade orçamentária, a independência financeira deixa de ser uma promessa abstrata e se torna um projeto matemático executável.
Este conteúdo possui caráter exclusivamente educativo e informativo, não configurando recomendação de investimento, análise individualizada, consultoria financeira ou oferta pública de valores mobiliários nos termos da Resolução CVM nº 19/2021. Rentabilidade passada não representa garantia de rentabilidade futura. Investimentos envolvem riscos de perda patrimonial. Consulte profissionais devidamente credenciados antes de alocar seu capital.
Especialista e Consultor Financeiro
Especialista e consultor financeiro dedicado à educação financeira, planejamento patrimonial, renda fixa e mercado de capitais no Brasil. Produz guias didáticos fundamentados em normas do Banco Central, CVM, Tesouro Nacional, B3 e Receita Federal, sempre com caráter estritamente educacional.